Zum Inhalt springen

Unsere aktuelle Investmentstrategie

apoStrategie

Unser Blick auf die Kapitalmärkte | Ausgabe November 2026

CIO-Statement: Strategisch konstruktiv, taktisch neutral
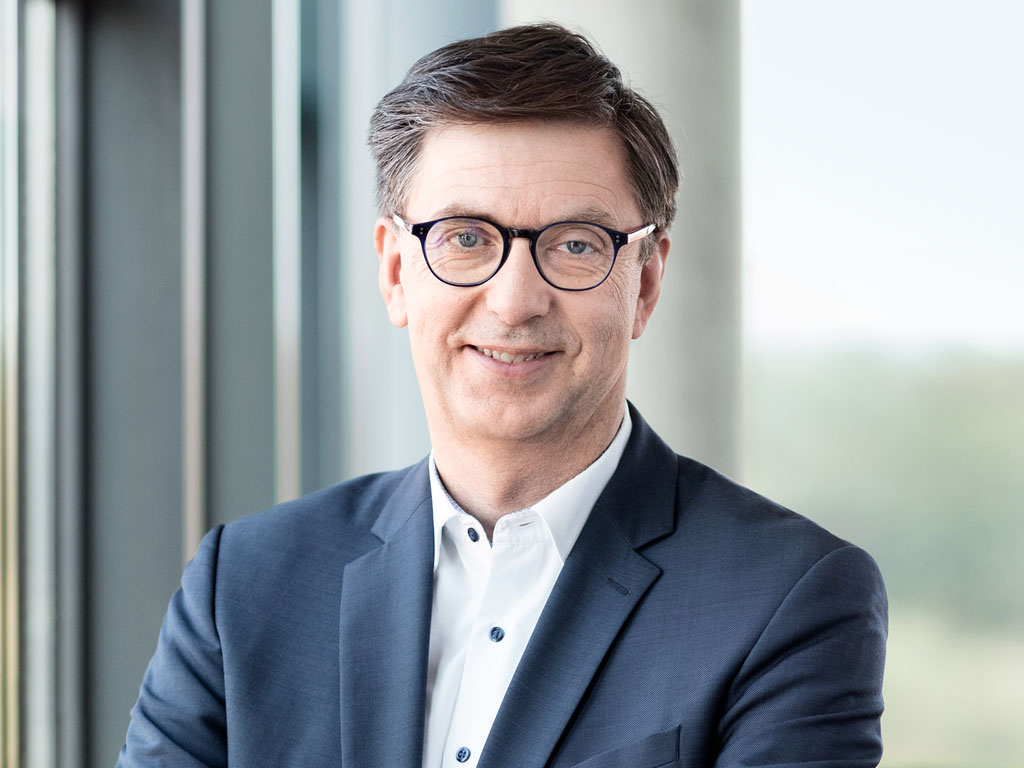
Reinhard Pfingsten, Chief Investment Officer der apoBank
„Die Kapitalmärkte bewegen sich weiterhin in einem Umfeld soliden globalen Wachstums. Weder eine Rezession noch eine Stagflation zählen derzeit zu unserem Basisszenario. Dennoch nehmen die Risiken zu: höhere Energiepreise, geopolitische Unsicherheiten und eine kritischere Bewertung des KI-Investitionsbooms sorgen für ein anspruchsvolleres Marktumfeld. Aktuelle Unternehmenszahlen zeigen, dass hohe KI-Investitionen zunehmend mit sinkenden Kapitalrenditen und stärkerem Wettbewerb einhergehen. Daher bevorzugen wir innerhalb des KI-Sektors Unternehmen, die von der Anwendung der Technologie profitieren. Vor diesem Hintergrund reduzieren wir das Risiko in den Aktienportfolios und kehren zu einer neutralen Positionierung zurück. Regional setzen wir weiterhin auf die relative Stärke der USA, während Europa untergewichtet bleibt.

Im Rentenbereich bleiben wir insgesamt neutral und setzen verstärkt auf kurz- bis mittelfristige Staatsanleihen. Gleichzeitig reduzieren wir Risiko bei Unternehmensanleihen und verringern bisherige Übergewichtungen. Gold bleibt eine strategische Beimischung, die in einem Umfeld erhöhter geopolitischer Risiken zusätzliche Stabilität bieten kann.“
Unser Blick auf Konjunktur & Geldpolitik

  • Das Wachstum der Weltwirtschaft erweist sich als bemerkenswert widerstandsfähig. Die großen kapitalmarktrelevanten Volkswirtschaften trotzen dem Öl-Schock infolge des Iran-Kriegs. Der globale Boom der Unternehmensinvestitionen im Bereich künstliche Intelligenz stützt die globale Konjunktur. Es drohen weder eine Stagflation noch eine Rezession.
  • Die Wirtschaft in den USA wächst aufgrund der expansiven Fiskalpolitik sowie geringerer Zolleffekte ähnlich wie im Vorjahr. Der KI-Investitionsboom setzt sich fort. In China bleibt die Binnenwirtschaft schwach, während der Export floriert. In Deutschland gelingt der Wirtschaft nach mehrjähriger Stagnation erstmals wieder nennenswertes Wachstum.
  • Die Inflation im Euroraum bleibt in den nächsten Monaten wegen gestiegener Energiepreise deutlich erhöht. In den USA erwarten wir in den kommenden Monaten Fortschritte bei der Rückführung der Inflation in Richtung des Inflationsziels.
  • Nach den Zinspausen im Oktober erwarten wir von der EZB und der US-Notenbank Fed nur noch einen weiteren Schritt auf den Sitzungen im Dezember. Im nächsten Jahr werden keine weiteren Anhebungen der Leitzinsen im Euroraum und den USA folgen. 

Unsere Analyse der Entwicklung an den Finanzmärkten

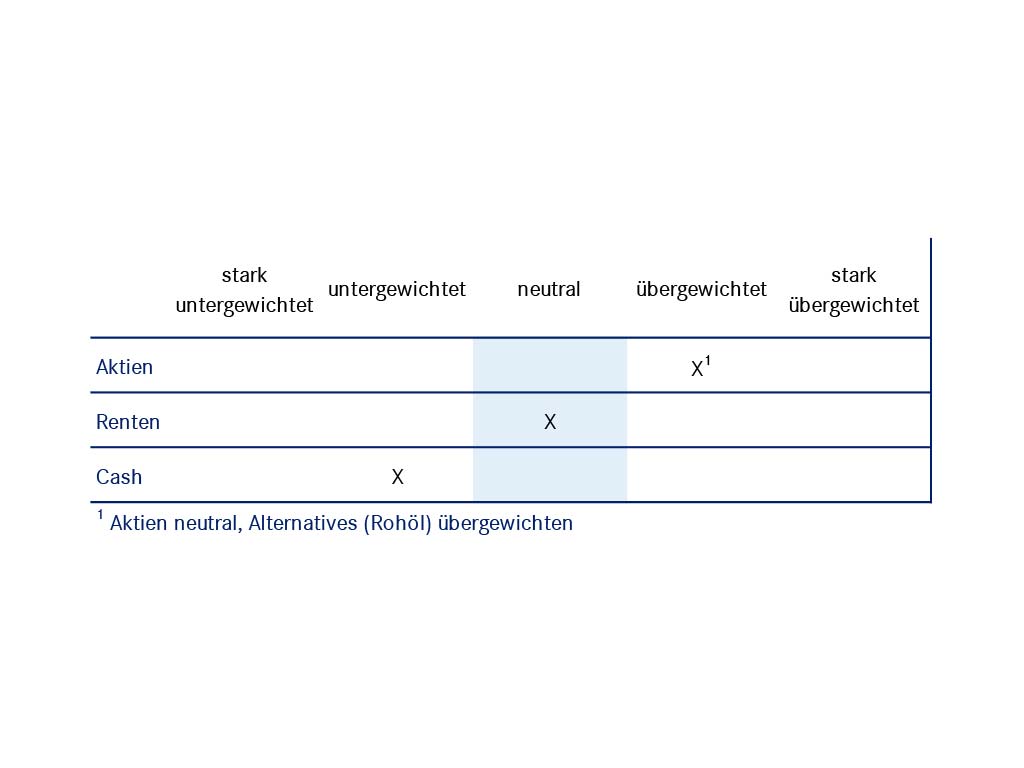
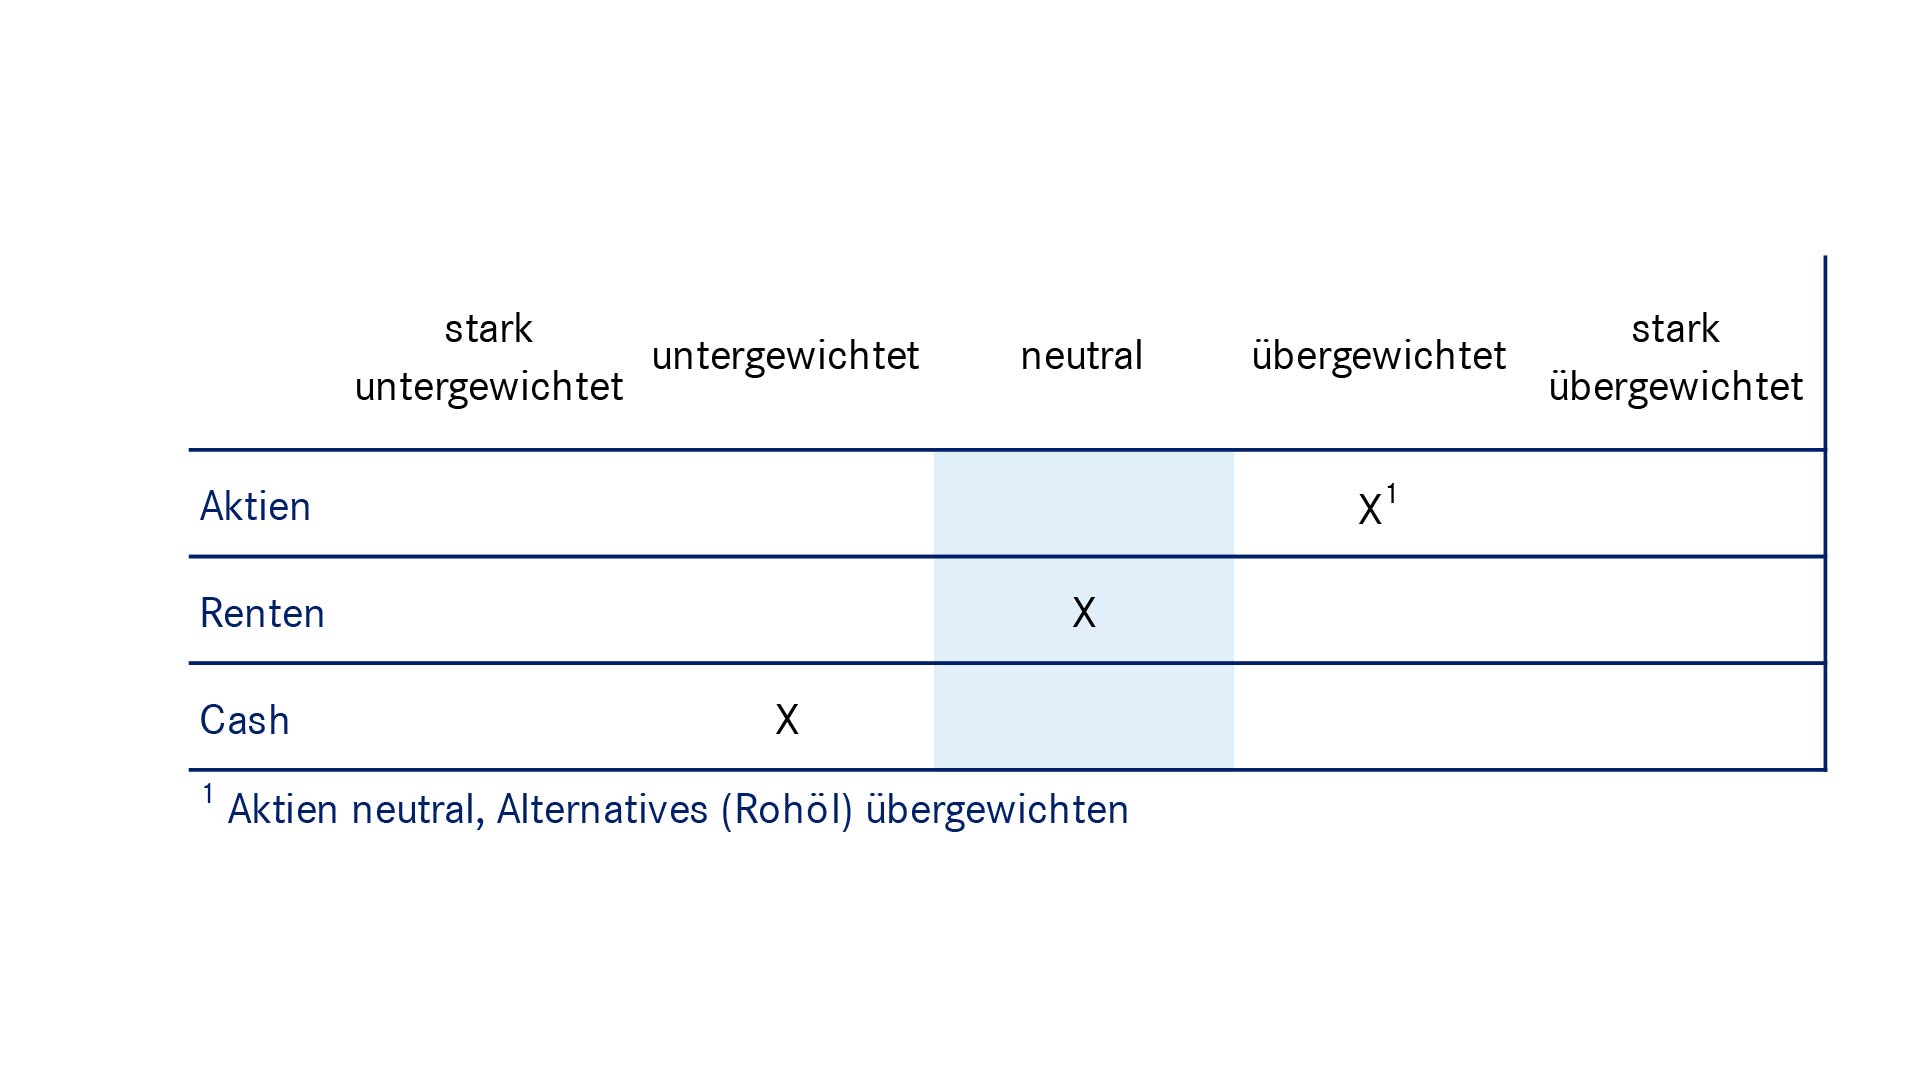
  • Trotz robuster Konjunkturdaten und solider Unternehmensgewinne haben die Risiken zuletzt zugenommen. Vor diesem Hintergrund wechseln wir im Bereich Aktien von einer Übergewichtung auf eine neutrale Positionierung und setzen regional auf eine Übergewichtung der USA, eine Untergewichtung Europas sowie eine neutrale Positionierung Japans und der Schwellenländer.
  • Wir halten bei Renten an der neutralen Ausrichtung fest. Übergewichtet bleiben kurzlaufende europäische Staats- und Schwellenländeranleihen. Bei US-Treasuries bauen wir Engagement am kurzen bis mittleren Ende auf. Gleichzeitig reduzieren wir das Übergewicht von Unternehmensanleihen. 
  • An den Rohstoffmärkten sehen wir langfristig Anstiegspotenzial für den Goldpreis. Der Ölpreis verbleibt wegen des andauernden Iran-Konflikts auf erhöhtem Niveau. 
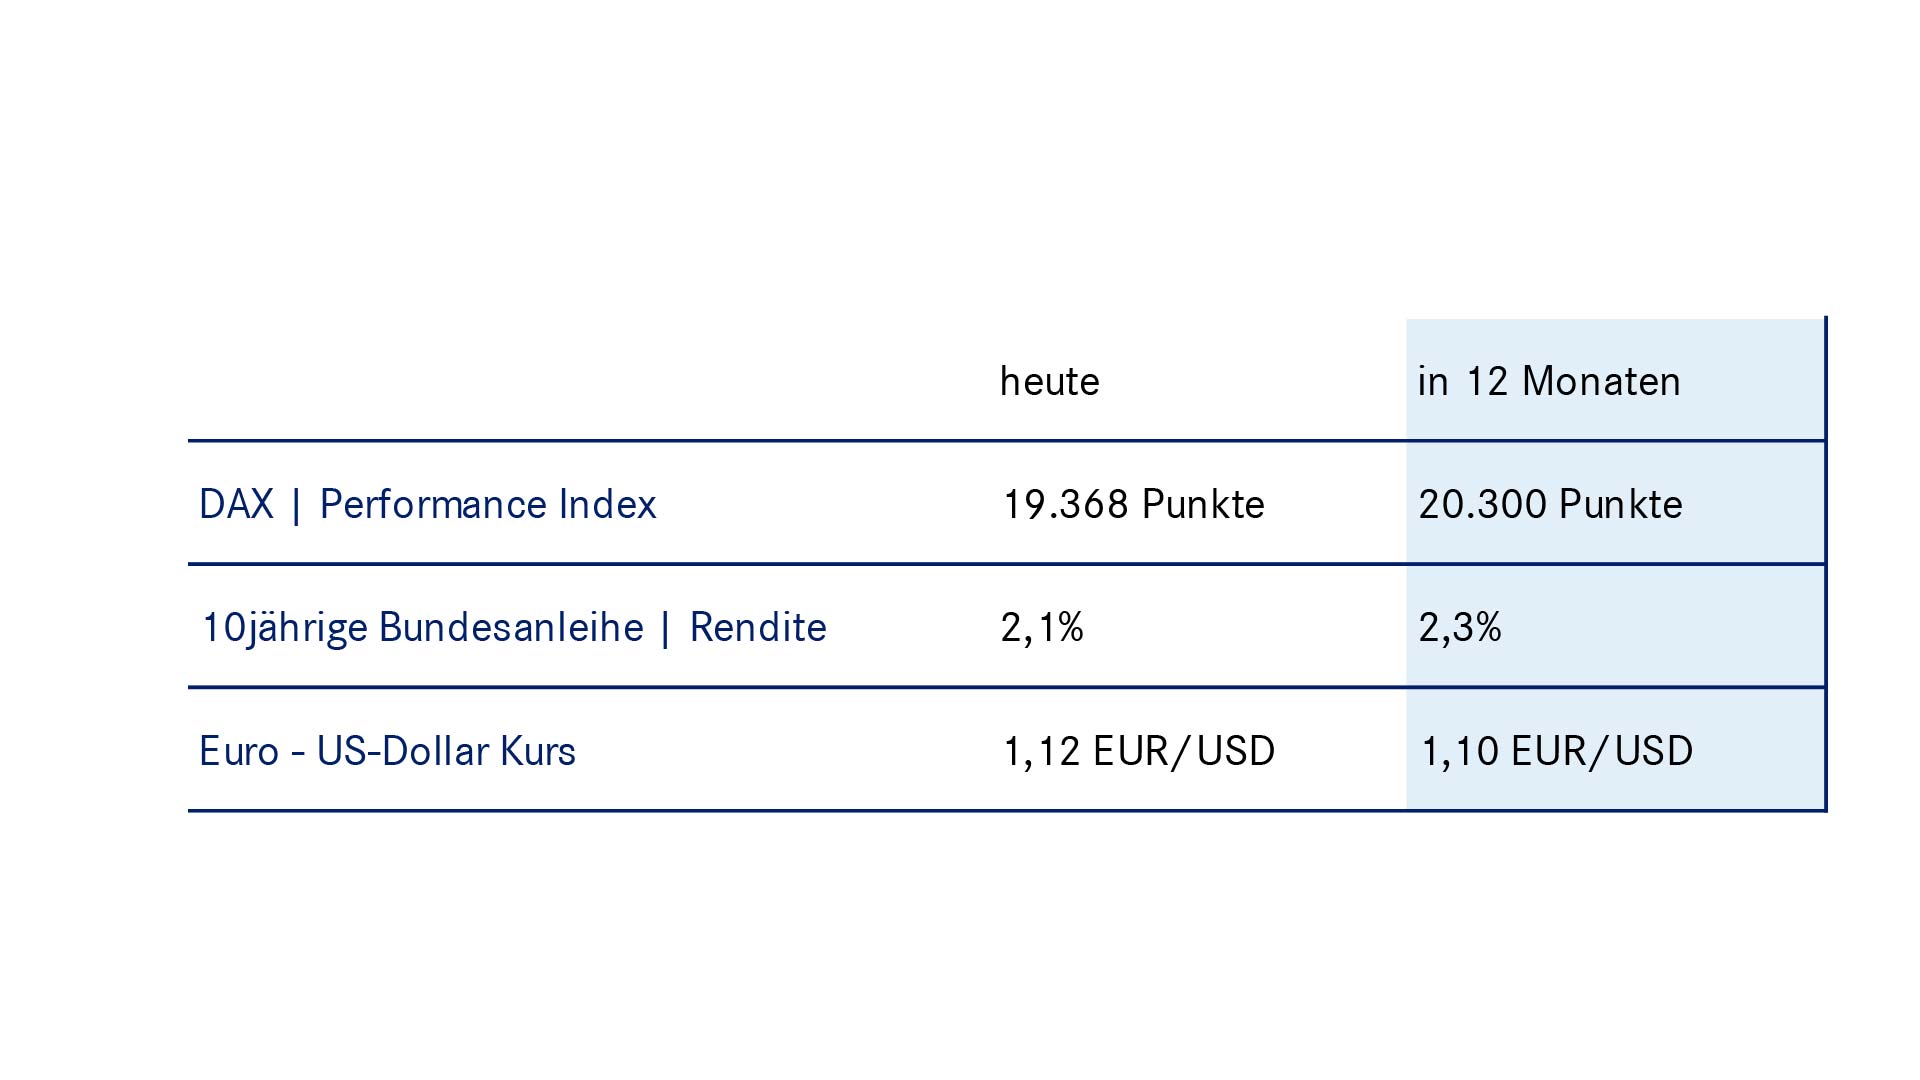
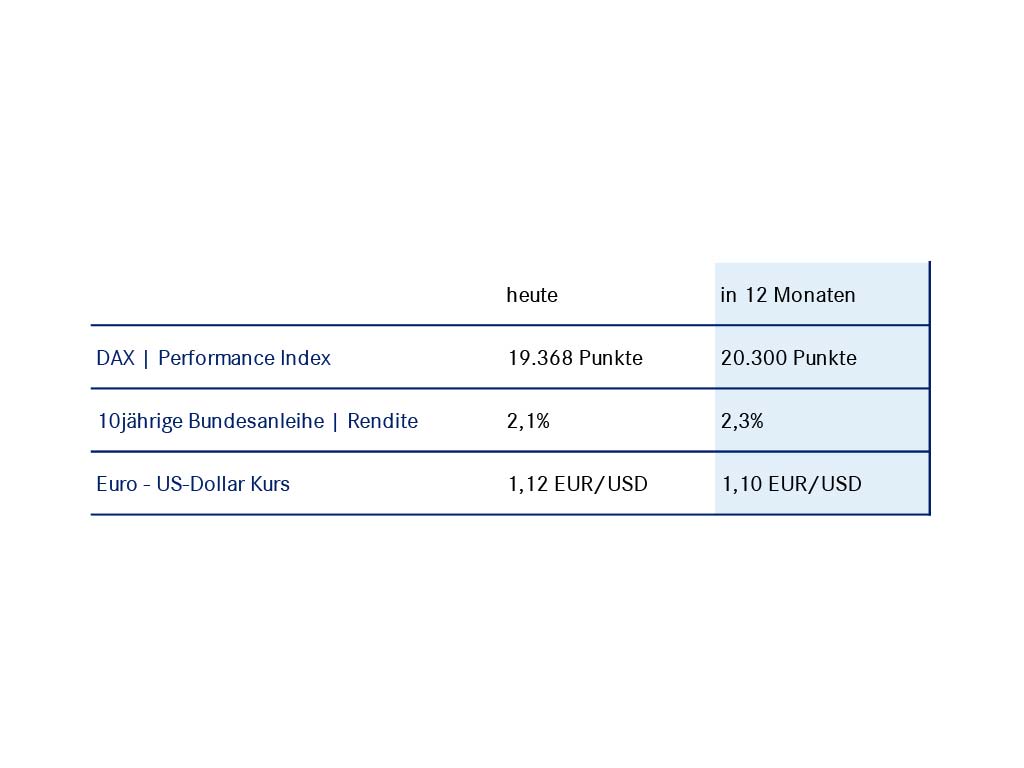
  • Die jüngste Abwertung des Euro gegenüber dem US-Dollar wird sich nicht weiter fortsetzen. Politische Risiken im Euroraum sprechen gegen eine schnelle und kräftige Aufwertung. Wir erwarten einen seitwärts gerichteten Wechselkurs. Unsere 12-Monatsprognose haben wir auf 1,12 US-Dollar je Euro abgesenkt.

Unser Ausblick

Mit dieser Ent­wicklung rechnen wir bei den wichtig­sten Kenn­zahlen:
Die Darstellung ist nicht barrierefrei. Bei Fragen hierzu schreiben Sie uns bitte an hausmeinung@apobank.de Vergrößrn
Schließen Die Darstellung ist nicht barrierefrei. Bei Fragen hierzu schreiben Sie uns bitte an hausmeinung@apobank.de

Unsere Anlagestrategie

So gewichten wir der­zeit bei der Geld­anlage:
 
Die Darstellung ist nicht barrierefrei. Bei Fragen hierzu schreiben Sie uns bitte an hausmeinung@apobank.de Vergrößrn
Schließen Die Darstellung ist nicht barrierefrei. Bei Fragen hierzu schreiben Sie uns bitte an hausmeinung@apobank.de

Detaillierter Blick

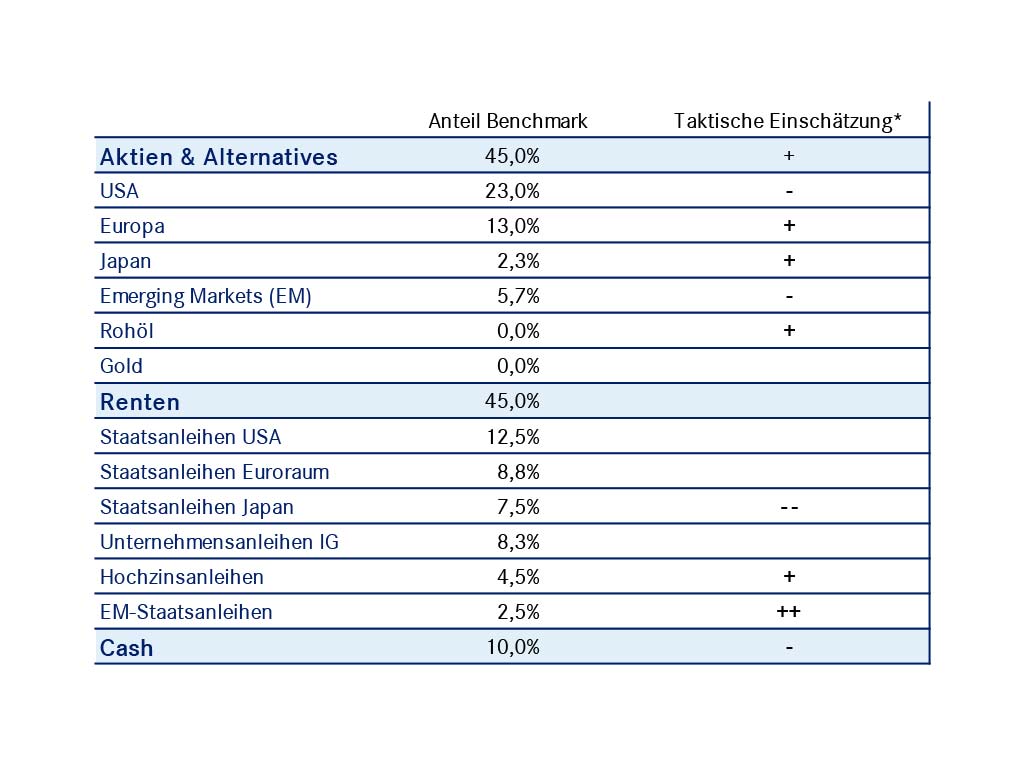
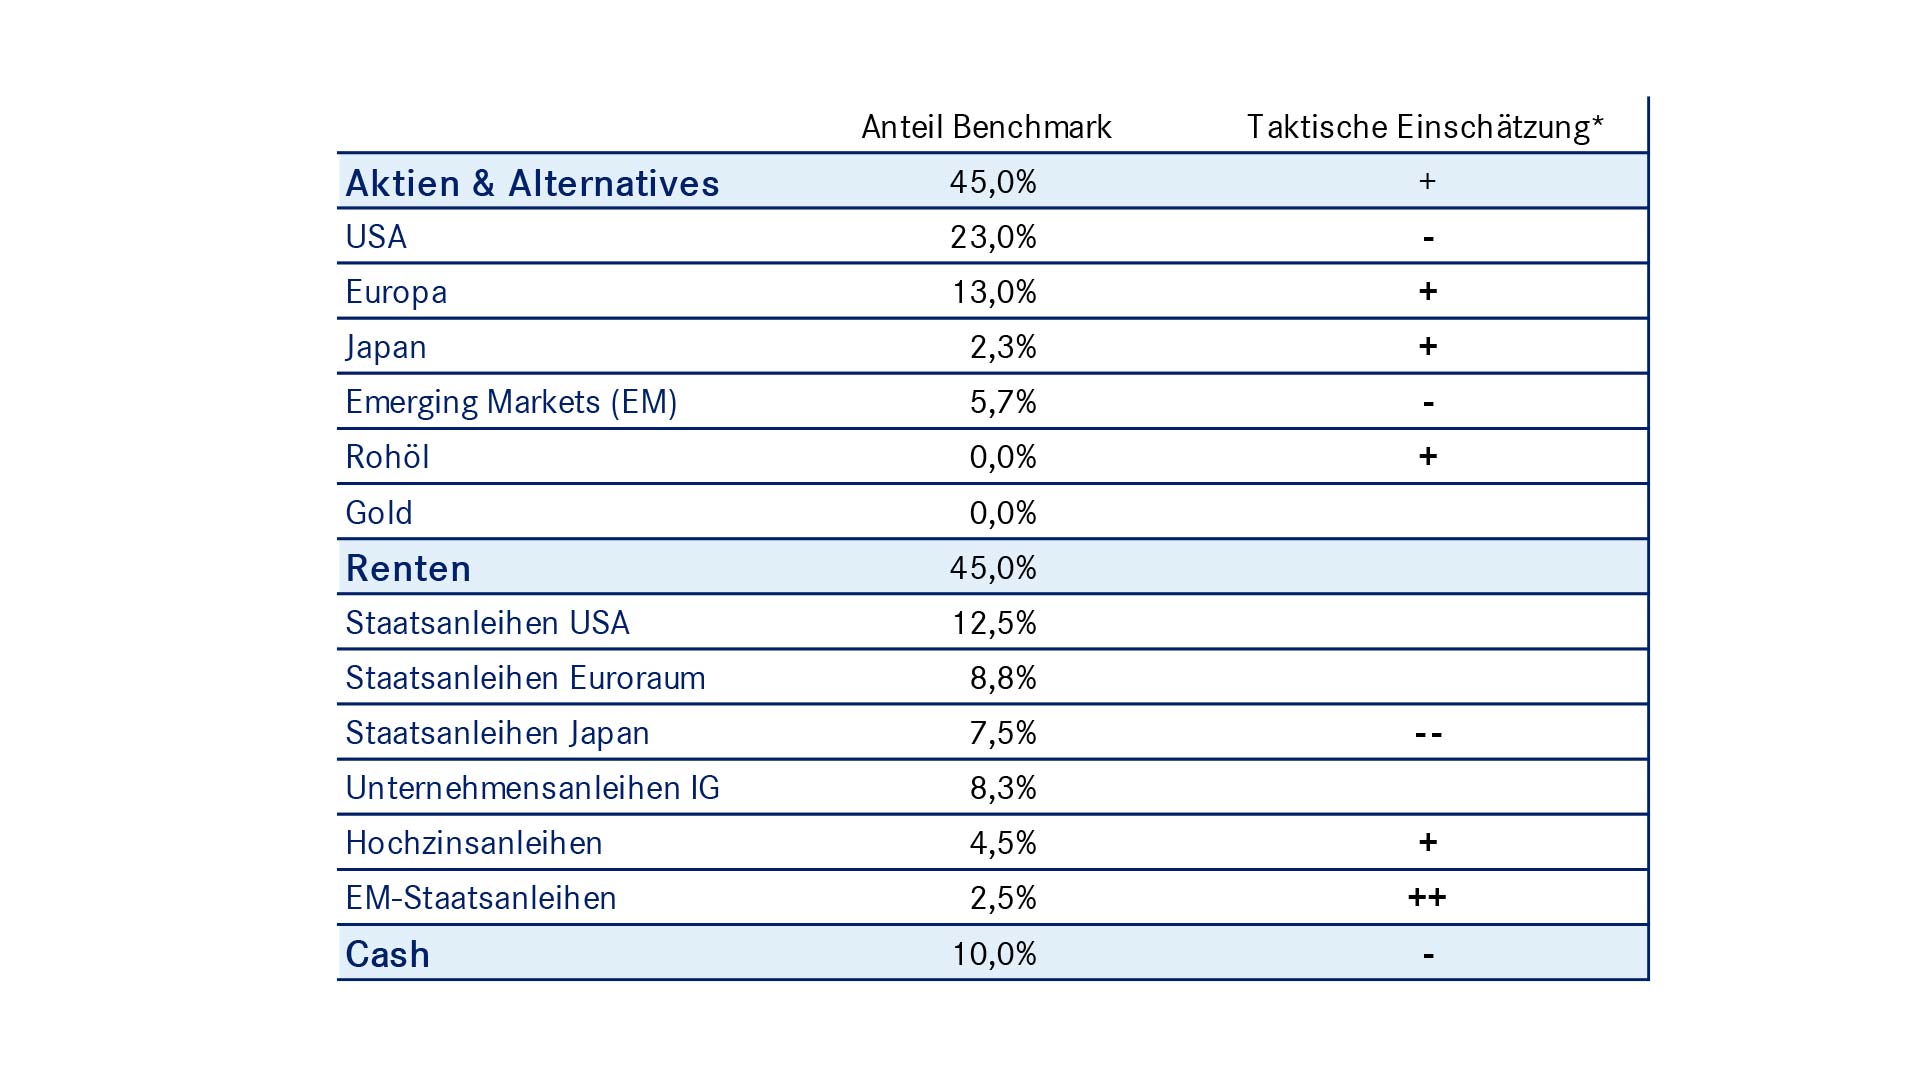
Aktuelle prozentuale Auf­teilungen inner­halb eines aus­ge­wogenen Port­folios:
 
Die Darstellung ist nicht barrierefrei. Bei Fragen hierzu schreiben Sie uns bitte an hausmeinung@apobank.de Vergrößrn
Schließen Die Darstellung ist nicht barrierefrei. Bei Fragen hierzu schreiben Sie uns bitte an hausmeinung@apobank.de
* Eine positive taktische Ein­schätzung (+ oder ++) führt zu einem höheren Ge­wicht der Anlage­klasse als in der Bench­mark. Eine negative taktische Ein­schätzung (- oder - -) zieht eine geringere Ge­wichtung der Anlage­klasse als in der Bench­mark nach sich.
Die robusten Aktienmärkte wirkten im Oktober weiterhin unterstützend, auch wenn die regionale Entwicklung insbesondere Schwellenländer zuletzt weniger begünstigte. Aufgrund des weiterhin soliden konjunkturellen Umfelds und der positiven Gewinnentwicklung der Unternehmen bleiben wir grundsätzlich konstruktiv, reduzieren angesichts gestiegener Risiken jedoch auf eine neutrale Aktienpositionierung. Regional bevorzugen wir weiterhin die USA, stufen Japan und die Schwellenländer auf neutral zurück und bleiben für Europa untergewichtet.

Wir positionieren uns bei Renten weiterhin insgesamt neutral. Die höheren Renditen nutzen wir für ein Engagement bei kurz- bis mittelfristigen US-Treasuries. An den Übergewichtungen in kurzlaufenden europäischen Staats- und Schwellenländeranleihen halten wir fest, während wir unsere Übergewichtung im Bereich der Unternehmensanleihen reduzieren. 

Wegen der strukturell hohen Nachfrage von Investoren und Zentralbanken sehen wir trotz der Belastung durch die angestiegenen Renditen langfristig Kurspotenzial und halten an unserer Goldposition fest.

Download der Gesamtausgabe

Die aktuelle Ausgabe der apoStrategie - Unser Blick auf die Kapital­märkte können Sie hier als PDF down­loaden. Bitte beachten Sie dazu die unten­stehenden Hin­weise.
Haben Sie unsere Investment­strategie schon abonniert? Melden Sie sich hier zu unserem News­letter apoStrategie an.
Hinweise
Diese Publikation ist eine Kunden­information im Sinne des Wert­papier­handels­gesetzes. Sie stellt keine individuelle Wert­papier-, Ver­mögens- oder Anlage­beratung oder ein Ver­trags­ange­bot dar und ist nicht als Empfehlung zu einer be­stimmten Geld­anlage zu ver­stehen.

Adressat
Diese Publikation ist aus­schließlich für Kundinnen und Kunden der Deutschen Apotheker- und Ärztebank eG (apoBank) mit Wohn­sitz und Aufenthalts­ort in Deutsch­land be­stimmt und dient allein zu Infor­mations­zwecken. Sie richtet sich insbe­sondere nicht an Personen mit Wohn­sitz oder Aufenthalts­ort in Groß­britannien, den USA oder Kanada, auch wenn es sich um Kundinnen und Kunden der apoBank handelt.

Darstellung von Wert­entwicklungen
Angaben zur bisherigen Wert­entwicklung er­lauben keine ver­lässliche Pro­gnose für die Zu­kunft. Die Wert­entwick­lung kann durch Währungs­schwankungen be­ein­flusst werden, wenn die Basis­währung des Wert­papiers/ Indexes von EURO ab­weicht.

Disclaimer
Die apoBank wird be­aufsichtigt durch die Bundes­anstalt für Finanz­dienst­leistungs­aufsicht (BaFin), Grau­rhein­dorfer Straße 108, 53117 Bonn und Marie-Curie-Straße 24-28, 60439 Frank­furt am Main sowie die Euro­pä­ische Zentral­bank (EZB), Sonne­mann­straße 20, 60314 Frank­furt am Main. Diese Publika­tion be­ruht auf von der apoBank nicht über­prüf­baren, allge­mein zu­gäng­lichen Quellen, die wir für zu­ver­lässig halten, für deren Richtig­keit und Voll­ständig­keit wir je­doch keine Ge­währ über­nehmen können. Sie gibt die un­ver­bindliche Auf­fassung der apoBank über den Markt und die Pro­dukte zum Zeit­punkt des Redaktions­schlusses wider. Des Weiteren über­nimmt die apoBank keine Haftung für Ver­luste, die durch die Ver­teilung und/ oder Ver­wendung dieser Informa­tionen ver­ur­sacht werden und/ oder mit der Ver­wendung dieser Informa­tionen in Zu­sammen­hang stehen. Ob und in welchem zeit­lichen Ab­stand eine Aktuali­sierung dieser Aus­arbeitung er­folgt, ist vor­ab nicht fest­gelegt.